
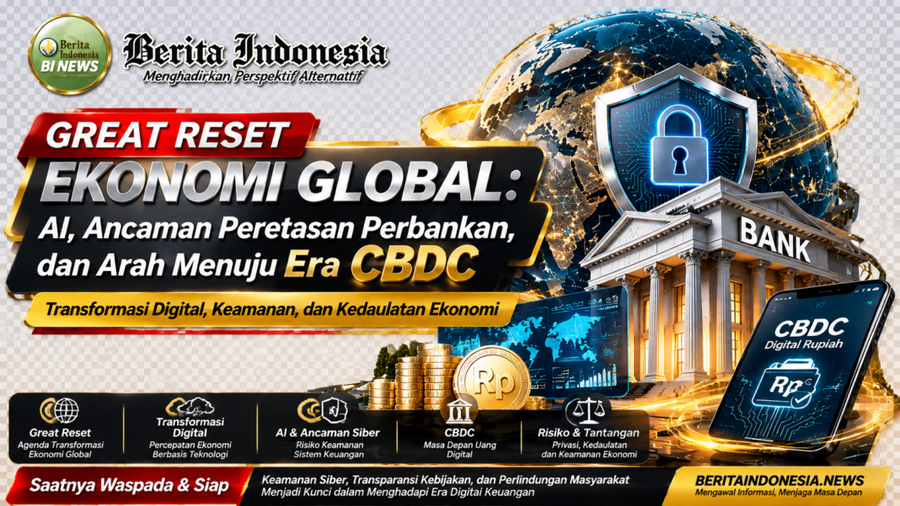
Jakarta,- Transformasi ekonomi global yang diperkenalkan melalui agenda Great Reset membuka babak baru digitalisasi ekonomi, sistem pembayaran, dan infrastruktur keuangan. Di tengah percepatan tersebut, kecerdasan buatan (AI) juga berkembang menjadi senjata baru kejahatan siber. Ketika uang semakin bergerak ke sistem digital, pertanyaan besarnya bukan hanya siapa yang menguasai teknologi, tetapi siapa yang mengendalikan infrastruktur, data, dan keamanan keuangan masyarakat.
JAKARTA — Dunia sedang memasuki perubahan besar dalam struktur ekonomi dan sistem keuangan. Digitalisasi, kecerdasan buatan, identitas digital, transaksi elektronik, serta pengembangan mata uang digital bank sentral atau Central Bank Digital Currency (CBDC) semakin menjadi bagian dari pembahasan kebijakan ekonomi berbagai negara.
Perubahan ini tidak berdiri sendiri. Salah satu gagasan yang pernah diperkenalkan secara terbuka dalam forum ekonomi global adalah The Great Reset, sebuah inisiatif World Economic Forum (WEF) yang diumumkan pada Juni 2020, di tengah krisis pandemi COVID-19.
WEF menjelaskan Great Reset sebagai upaya membangun kembali fondasi sistem ekonomi dan sosial agar lebih berkelanjutan, adil, dan tangguh. Pendiri WEF Klaus Schwab juga mengangkat perlunya perubahan dalam kapitalisme dan hubungan antara pemerintah, dunia usaha, serta masyarakat.
Dalam pidatonya pada 3 Juni 2020, Direktur Pelaksana IMF Kristalina Georgieva turut menggunakan istilah Great Reset. Ia mendorong pemulihan ekonomi yang lebih hijau, cerdas, dan adil, termasuk melalui investasi digital dan penguatan perlindungan sosial. https://www.weforum.org/media/the-great-reset-a-unique-twin-summit-to-begin-2021 https://www.imf.org/en/news/articles/2020/06/03/sp060320-remarks-to-world-economic-forum-the-great-reset
Di sinilah muncul persoalan yang perlu dicermati: ketika transformasi ekonomi global semakin bertumpu pada teknologi digital, apakah sistem keuangan dan perbankan dunia sudah benar-benar siap menghadapi ancaman baru, terutama serangan siber yang diperkuat AI?
GREAT RESET DAN PERCEPATAN TRANSFORMASI EKONOMI DIGITAL
Great Reset bukan sekadar istilah yang muncul dalam perdebatan publik. WEF menerbitkan dokumen berjudul Digital Transformation: Powering the Great Reset pada Juli 2020.
Dokumen tersebut secara terbuka membahas bagaimana transformasi digital dapat mendukung perubahan ekonomi dan masyarakat setelah pandemi. Perubahan model bisnis, penggunaan data, pengambilan keputusan secara real-time, serta digitalisasi berbagai sektor menjadi bagian dari pembahasannya.
Dengan demikian, digitalisasi memang merupakan salah satu unsur yang dibicarakan dalam kerangka Great Reset.
Tetapi penting dipahami, dokumen tersebut tidak membuktikan adanya satu komando global untuk mengganti seluruh sistem uang dengan CBDC. Great Reset merupakan kerangka gagasan dan agenda perubahan ekonomi yang melibatkan banyak pemangku kepentingan, sedangkan kebijakan mata uang digital ditentukan oleh masing-masing negara dan bank sentral.
Meski demikian, terdapat keterkaitan yang layak dikaji antara transformasi digital ekonomi global dan perkembangan infrastruktur uang digital.
Ketika aktivitas ekonomi, perdagangan, pembayaran, identitas, dan layanan publik semakin terhubung secara elektronik, sistem keuangan membutuhkan infrastruktur yang semakin terintegrasi.
Perubahan inilah yang membuat keamanan siber menjadi isu strategis.
AI MENJADI SENJATA BARU UNTUK MENYERANG SISTEM PERBANKAN
Perkembangan kecerdasan buatan menghadirkan dua sisi yang bertolak belakang.
Di satu sisi, AI dapat membantu bank mendeteksi transaksi mencurigakan, menganalisis pola penipuan, dan memperkuat pertahanan sistem.
Di sisi lain, teknologi yang sama dapat disalahgunakan untuk mempercepat serangan siber.
AI dapat membantu pelaku kejahatan mengotomatisasi pencarian celah keamanan, menyusun pesan penipuan yang lebih meyakinkan, menganalisis sistem korban, dan mempercepat proses pengambilalihan akses digital.
Ancaman ini semakin serius karena sistem perbankan modern tidak lagi berdiri sebagai satu jaringan tertutup. Mobile banking, internet banking, layanan cloud, jaringan pembayaran, identitas digital, dan penyedia teknologi pihak ketiga saling terhubung.
Satu titik lemah dapat menjadi pintu masuk untuk menyerang bagian lain dari ekosistem, bergantung pada desain dan tingkat integrasi sistem tersebut.
Laporan Microsoft mengenai aktivitas kelompok ancaman siber Storm-0940 memperlihatkan bagaimana serangan terarah terhadap berbagai organisasi dapat memanfaatkan pencurian kredensial dan pengambilalihan akses. Perkembangan ini menunjukkan bahwa otomatisasi dan teknologi AI dapat memperbesar skala serta kecepatan operasi siber.
Risikonya bagi perbankan bukan hanya pencurian saldo nasabah. Serangan juga dapat mengakibatkan kebocoran data pribadi, gangguan layanan pembayaran, pengambilalihan rekening, hingga terganggunya kepercayaan masyarakat terhadap lembaga keuangan.
Dalam era ketika sistem pembayaran semakin digital, serangan terhadap infrastruktur keuangan berpotensi memiliki dampak yang jauh lebih luas daripada sekadar kerugian satu nasabah.
KETIKA PERBANKAN DIGITAL BERTEMU DENGAN CBDC
Di tengah perkembangan tersebut, bank-bank sentral dunia terus mengkaji CBDC.
Berdasarkan survei Bank for International Settlements (BIS) yang diterbitkan pada Agustus 2025 dan mencakup perkembangan tahun 2024, sebanyak 85 dari 93 bank sentral yang disurvei atau sekitar 91 persen sedang mengeksplorasi CBDC ritel, grosir, atau keduanya.
Angka tersebut menunjukkan bahwa kajian mata uang digital bank sentral telah menjadi perhatian luas dalam sistem moneter internasional. Namun, mengeksplorasi CBDC tidak sama dengan memutuskan untuk menerbitkannya. Tahapan dan desain setiap negara berbeda. https://www.bis.org/publications/paper-159-advancing-tandem-results-2024-bis-survey-central-bank-digital-currencies-and-crypto
CBDC merupakan bentuk uang digital yang menjadi kewajiban langsung bank sentral. Ini berbeda dari saldo rekening pada bank komersial yang merupakan kewajiban bank tempat nasabah menyimpan uangnya.
Dalam konsepnya, CBDC dapat mendukung efisiensi pembayaran, memperkuat infrastruktur transaksi, dan membuka peluang interoperabilitas antarsistem keuangan.
Namun, semakin terintegrasinya sistem uang digital juga membawa konsekuensi keamanan.
Bagaimana jika infrastruktur yang mengelola uang digital menjadi sasaran serangan AI? Bagaimana jika identitas digital, data transaksi, dan akses pembayaran berhasil dikompromikan? Bagaimana sistem memulihkan transaksi dan melindungi dana masyarakat ketika terjadi gangguan besar?
Pertanyaan-pertanyaan tersebut harus dijawab sebelum penerapan CBDC diperluas.
BENANG MERAH GREAT RESET, CBDC, DAN INFRASTRUKTUR KEUANGAN GLOBAL
Jika ditarik dalam satu rangkaian perkembangan, terdapat beberapa proses yang saling berkaitan.
Pertama, Great Reset mengangkat gagasan perubahan sistem ekonomi dan sosial melalui transformasi, termasuk digitalisasi.
Kedua, berbagai negara mempercepat pengembangan sistem pembayaran digital dan infrastruktur keuangan yang lebih terhubung.
Ketiga, bank-bank sentral mengembangkan atau mengkaji CBDC sebagai salah satu kemungkinan bentuk uang di masa depan.
Keempat, perkembangan AI memperbesar kemampuan sekaligus risiko dalam ekosistem digital tersebut.
Kelima, keamanan data, identitas, transaksi, dan infrastruktur pembayaran menjadi semakin penting karena semakin banyak aktivitas ekonomi bergantung pada sistem elektronik.
Keterkaitan tersebut bukan bukti bahwa seluruh proses dikendalikan oleh satu agenda rahasia. Namun, rangkaian kebijakan dan perkembangan teknologi itu menunjukkan arah transformasi ekonomi yang nyata dan dapat ditelusuri melalui dokumen resmi.
Salah satu contoh konkret adalah peta jalan G20 untuk meningkatkan pembayaran lintas negara. Financial Stability Board (FSB) menetapkan sejumlah prioritas, termasuk interoperabilitas sistem pembayaran, kerangka hukum dan pengawasan, serta pertukaran data lintas negara dan standar pesan pembayaran.
Target peta jalan tersebut mencakup peningkatan pembayaran lintas negara agar lebih cepat, murah, transparan, dan mudah diakses. https://www.fsb.org/2023/02/g20-roadmap-for-enhancing-cross-border-payments-priority-actions-for-achieving-the-g20-targets/
Ini menunjukkan bahwa integrasi sistem pembayaran global bukan sekadar wacana. Ada proses koordinasi kebijakan dan pembangunan infrastruktur yang sedang berlangsung.
Namun, integrasi tersebut juga menimbulkan pertanyaan mengenai ketergantungan antarnegara, perlindungan data, kedaulatan sistem pembayaran, dan risiko apabila infrastruktur yang saling terhubung mengalami serangan siber.
INDONESIA DAN PROJECT GARUDA: SEBERAPA SIAP RUPIAH DIGITAL?
Indonesia juga berada dalam arus transformasi tersebut melalui Project Garuda yang dikembangkan Bank Indonesia.
Rupiah Digital merupakan inisiatif pengembangan uang digital bank sentral yang dirancang untuk melengkapi bentuk uang yang telah ada. BI telah menerbitkan White Paper Project Garuda pada 30 November 2022 dan melanjutkan pembahasan melalui tahapan pengembangan serta pengujian konsep teknologi.
Pengembangan ini perlu ditempatkan dalam konteks kesiapan infrastruktur keuangan nasional.
Indonesia telah memiliki ekosistem pembayaran digital yang berkembang, termasuk QRIS, mobile banking, dan berbagai layanan keuangan elektronik. Infrastruktur tersebut memberikan kemudahan transaksi, tetapi sekaligus memperluas kebutuhan perlindungan terhadap data dan sistem pembayaran.
Pertanyaan pentingnya adalah apakah pertahanan siber nasional berkembang secepat digitalisasi sistem keuangan?
Jika AI dapat digunakan untuk mempercepat serangan terhadap bank, maka pengembangan Rupiah Digital harus disertai pengujian keamanan yang ketat, audit independen, sistem pemulihan, dan pengawasan yang transparan.
Jangan sampai efisiensi transaksi menjadi prioritas, sementara risiko keamanan dan perlindungan masyarakat baru dipikirkan setelah sistem digunakan secara luas.
RISIKO CBDC: PRIVASI, PENGAWASAN, DAN KENDALI ATAS TRANSAKSI
Salah satu isu paling penting dalam pembahasan CBDC adalah pengelolaan data.
Sistem pembayaran digital menghasilkan catatan transaksi yang dapat dianalisis untuk berbagai keperluan, mulai dari pencegahan kejahatan keuangan hingga peningkatan efisiensi layanan.
Namun, data transaksi juga merupakan informasi sensitif.
Laporan IMF pada Agustus 2024 mengenai penggunaan data dan perlindungan privasi CBDC menekankan pentingnya pengaturan akses, pengumpulan, penyimpanan, dan penggunaan data. IMF juga membahas perlunya transparansi, akuntabilitas, serta teknologi yang dirancang untuk melindungi privasi. https://www.imf.org/en/publications/fintech-notes/issues/2024/08/30/central-bank-digital-currency-data-use-and-privacy-protection-554103
Persoalannya bukan hanya apakah transaksi masyarakat dapat tercatat secara digital. Persoalannya adalah siapa yang dapat mengakses informasi tersebut, atas dasar hukum apa, dan bagaimana mencegah penyalahgunaannya.
Perlu pula dibedakan antara programmable payments dan programmable money.
Programmable payments memungkinkan aturan tertentu diterapkan dalam proses pembayaran. Sementara programmable money merujuk pada kemungkinan uang itu sendiri memiliki ketentuan penggunaan.
Keduanya tidak otomatis menjadi fitur setiap CBDC. Penerapannya bergantung pada desain dan kebijakan masing-masing otoritas.
Karena itu, tidak tepat menyimpulkan bahwa CBDC pasti menjadi alat untuk membatasi seluruh penggunaan uang masyarakat. Namun, risiko penyalahgunaan data, pengawasan berlebihan, dan konsentrasi kendali tetap harus dibahas secara terbuka.
Dalam sistem keuangan yang semakin digital, perlindungan privasi bukan sekadar persoalan teknis. Ini menyangkut hak ekonomi dan kebebasan masyarakat.
ANCAMAN AI DAPAT MENJADI UJIAN TERBESAR BAGI EKONOMI DIGITAL
Ada satu persoalan yang tidak boleh diabaikan dalam pembicaraan mengenai masa depan keuangan global: semakin terintegrasi sistem digital, semakin penting pula ketahanan sistem tersebut terhadap serangan.
AI dapat membantu pelaku kejahatan menyerang bank, perusahaan teknologi keuangan, lembaga pemerintah, dan infrastruktur pembayaran. Jika sistem tersebut saling terhubung, dampak serangan dapat merambat melalui berbagai layanan.
Pada saat yang sama, penggunaan AI dalam pertahanan siber juga harus ditingkatkan. Bank dan otoritas keuangan perlu memiliki kemampuan mendeteksi serangan secara real-time, menguji kerentanan, memantau aktivitas mencurigakan, dan memulihkan layanan dengan cepat.
Keamanan CBDC harus mencakup perlindungan terhadap pencurian identitas, manipulasi transaksi, kebocoran data, serangan terhadap jaringan, serta risiko dari penyedia teknologi pihak ketiga.
Masyarakat juga harus tetap memiliki akses terhadap uang tunai dan pilihan pembayaran yang memadai. Digitalisasi tidak boleh menjadikan satu sistem elektronik sebagai satu-satunya jalan untuk menjalankan aktivitas ekonomi.
PERTANYAAN BESAR: SIAPA YANG MENGENDALIKAN MASA DEPAN UANG?
Great Reset memperlihatkan bahwa perubahan ekonomi global bukan hanya berkaitan dengan pertumbuhan dan investasi, tetapi juga dengan perubahan cara manusia bekerja, bertransaksi, mengakses layanan, dan berhubungan dengan sistem keuangan.
CBDC merupakan salah satu bagian dari perkembangan teknologi moneter yang sedang dikaji banyak bank sentral. AI, di sisi lain, membawa tantangan baru terhadap keamanan infrastruktur yang menopang ekonomi digital tersebut.
Keduanya bertemu pada satu persoalan mendasar: kepercayaan.
Masyarakat harus dapat mempercayai bahwa uang mereka aman, data pribadi terlindungi, transaksi tidak dimanipulasi, dan lembaga yang mengelola sistem dapat dimintai pertanggungjawaban.
Indonesia perlu memastikan bahwa pengembangan Rupiah Digital tidak hanya mengejar efisiensi dan mengikuti tren global, tetapi juga menjaga kedaulatan moneter, keamanan nasional, privasi, dan hak ekonomi masyarakat.
Sebab, ketika uang semakin bergantung pada teknologi digital, ancaman terbesar bukan hanya kemungkinan rekening diretas.
Ancaman yang lebih luas adalah ketika infrastruktur keuangan yang menopang kehidupan ekonomi masyarakat tidak memiliki perlindungan, transparansi, dan pengawasan yang memadai.
Great Reset berbicara tentang perubahan fondasi ekonomi. CBDC berbicara tentang masa depan uang. AI memperlihatkan bahwa fondasi digital tersebut juga dapat menjadi sasaran serangan.
Pertanyaan yang harus dijawab Indonesia bukan sekadar kapan Rupiah Digital diterapkan, melainkan: apakah negara sudah siap menjamin bahwa masa depan uang digital tetap aman, transparan, dan berada dalam kerangka hukum yang melindungi kepentingan masyarakat?
Catatan Redaksi
Great Reset merupakan inisiatif dan kerangka gagasan yang diumumkan WEF pada 2020. Pengembangan CBDC oleh bank-bank sentral merupakan proses kebijakan yang berbeda-beda di setiap negara. Belum terdapat bukti yang cukup untuk menyatakan bahwa serangan siber terhadap perbankan sengaja dirancang sebagai bagian dari pelaksanaan Great Reset atau untuk memaksakan penerapan CBDC. Berita ini mengangkat hubungan antara transformasi ekonomi global, digitalisasi sistem keuangan, dan risiko keamanan siber sebagai persoalan yang perlu diawasi secara kritis.